Questions
Notre offre en détail
Qui sommes-nous ?
Qui est LUXAVIE ?
C’est une nouvelle façon d’appréhender l’assurance-vie de manière plus transparente, plus sécurisante, plus juste. Elle appartient à PragmaGes, spécialiste de l’allocation d’actifs en ETF
A qui s’adresse LUXAVIE ?
A tous les investisseurs privés disposant d’un minimum à investir de 250 000 € venant en direct ou via leur Conseiller Indépendant
Etes-vous un Robo Advisor ?
Non. Nous avons automatisé la partie administrative et le suivi de gestion. Nous n’avons automatisé ni la gestion financière ni la relation client.
Pourquoi vos missions sont-elles dites “non indépendantes” ?
Les ETF ne versent aucune commission. Afin d’encourager nos clients vers nos offres en ETF, nous avons maintenu le système de rétro-commissions sur la base des autres produits.
De ce fait, nos missions sont de nature non indépendante.
Qu’est-ce qui vous différencie des autres plateformes d’Assurance-Vie en ligne ?
Nos différences viennent principalement de notre parcours. Nous avons accumulé plus de 30 ans d’expérience dans les établissements de gestion privée parmi les plus réputés en exerçant le métier de gérant de portefeuilles pour une clientèle fortunée
Qui est ETFinances ?
Comme Luxavie, ETFinances appartient à PragmaGes. ETFinances est notre plateforme internet sur laquelle sont gérées les allocations d’actifs en ETF. Nous mettons en œuvre ces allocations au sein des contrats d’assurance-vie que nous proposons sur Luxavie.
Qui est PragmaGes ?
C’est la société propriétaire de Luxavie. Elle possède le statut de Conseil en Investissement Financier et de Courtier en Assurance. PragmaGes – enregistrée à l’INSEE sous le n°504 893 132, au RCS Paris, enregistrée à l’ORIAS sous le n°14000213 (www.orias.fr) en qualité de Conseil en investissements financiers (CIF) et de courtage en assurance. Adhérente à l’Anacofi, l’Anacofi-CIF et l’Anacofi Courtage, associations agréées par l’Autorité des Marchés Financiers (AMF) et l’Autorité de Contrôle Prudentiel et de Résolution (ACPR).
Les trois modes de gestion
Quels sont les trois modes de gestion proposés par Luxavie ?
Luxavie propose trois approches : la gestion libre, la gestion conseillée et la gestion dite « déléguée ». Vous choisissez le niveau d’autonomie et d’accompagnement qui vous convient. En Assurance-Vie, contrat de capitalisation et compte-titre.
Comment choisir entre gestion libre, gestion conseillée et gestion déléguée ?
Tout dépend du temps que vous souhaitez consacrer à vos investissements et du niveau d’accompagnement recherché. Nous vous aidons à identifier le mode de gestion le plus adapté, mais le choix final vous appartient. Quelques questions peuvent vous aiderà choisir : accédez au quiz
Quelle est la différence entre la gestion libre, la gestion conseillée et la gestion déléguée ?
En gestion libre, vous décidez seul. En gestion conseillée, nous vous accompagnons dans l’univers des ETF à résultats définis. En gestion déléguée, les décisions d’investissement sont prises dans le cadre de la stratégie que vous avez choisie et vous devez les valider.
Puis-je changer de mode de gestion en cours de contrat ?
Oui. Votre mode de gestion peut évoluer avec vos besoins, votre expérience ou votre situation patrimoniale. Vous pouvez même faire cohabiter plusieurs modes de gestion au sein du même contrat.
Puis-je combiner plusieurs modes de gestion ?
Oui, lorsque le contrat et sa structure le permettent. Vous pouvez ainsi conserver une partie de votre portefeuille en gestion libre et confier une autre partie à une gestion déléguée ou conseillée.
Comment suivre mes actifs dans l’Assurance-Vie ?
Chaque compagnie d’assurance permet de visualiser son contrat.
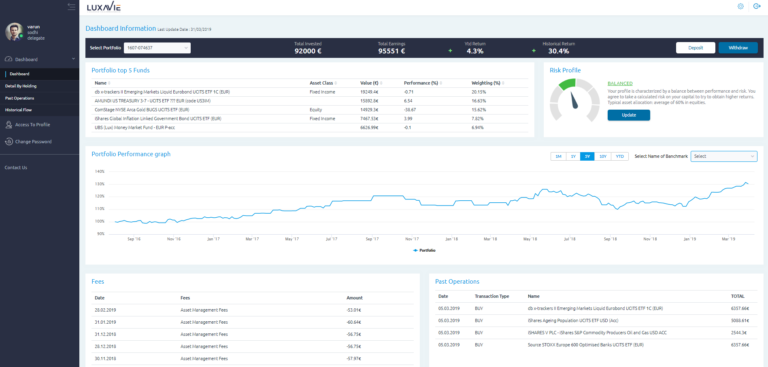
Nous mettons à votre disposition un tableau de bord détaillé en gestion libre. Il vous permet également d’arbitrer votre contrat.
Pouvez-vous réaliser un bilan patrimonial ?
Non, ce n’est pas notre métier. En revanche, nous pouvons vous orienter vers des Conseillers en Gestion de Patrimoine travaillant avec nous.
Puis-je utiliser votre plateforme et votre contrat sans déléguer la gestion ?
Oui, tout à fait.
C’est la “gestion libre”
Que se passe-t-il si vous faites faillite ?
Pour vos actifs, rien. Dans ce cas extrême et improbable, notre service de gestion s’arrête, vous avez toujours accès à votre contrat et pourrez nommer un autre gestionnaire ou bien continuer de gérer votre contrat par vous-même.
La Gestion libre
En quoi consiste la gestion libre ?
Vous construisez et gérez vous-même votre portefeuille. Luxavie met à votre disposition des outils pour analyser vos investissements, passer vos ordres et suivre votre portefeuille.
Quels outils sont mis à ma disposition en gestion libre ?
Vous disposez notamment d’outils de recherche, d’analyse et de suivi des ETF, ainsi que d’un assistant utilisant l’intelligence artificielle.
Puis-je passer moi-même mes ordres en gestion libre ?
Oui. Vous choisissez les investissements, les montants et le moment auquel vous souhaitez intervenir.
À quoi sert l’intelligence artificielle mise à disposition en gestion libre ?
Elle vous aide à rechercher, comparer et mieux comprendre les solutions d’investissement disponibles. Elle constitue un outil d’aide à la décision.
L’intelligence artificielle peut-elle décider ou passer des ordres à ma place ?
Non. Elle peut vous assister dans vos recherches et vos analyses, mais elle ne décide pas et ne passe pas automatiquement vos ordres.
La Gestion Conseillée
En quoi consiste la gestion conseillée ?
Nous vous présentons des solutions d’investissement correspondant à votre profil et à vos objectifs. Vous restez libre d’accepter ou non chaque proposition.
Qui prend la décision finale en gestion conseillée ?
Vous. Notre rôle est de vous conseiller et de vous expliquer les solutions proposées. La décision d’investir reste la vôtre.
Pourquoi la gestion conseillée est-elle centrée sur les ETF à résultat défini ?
Parce qu’ils exigent une excellente connaissance de vos objectifs et de votre sensibilité au risque. En effet, ces ETF permettent de connaître dès le départ les principales caractéristiques de la stratégie : durée, niveau de protection éventuel et potentiel maximal de performance.
Puis-je refuser une proposition d’investissement ?
Oui. Une recommandation reste une recommandation. Vous restez maître de chaque décision.
la GESTION "DÉLÉGUÉE"
En quoi consiste la gestion dite « déléguée » ?
Vous choisissez une ou plusieurs stratégies correspondant à votre profil et à vos objectifs, puis leur gestion est mise en œuvre. Vous suivez la gestion car vous validez chaque opération
Comment choisissez-vous la stratégie adaptée à mon profil ?
C’est un choix que nous faisons ensemble. Nous tenons compte notamment de vos objectifs, de votre horizon d’investissement, de votre expérience et du niveau de risque que vous êtes prêt à accepter.
Quelles stratégies sont accessibles en gestion déléguée ?
Luxavie propose plusieurs stratégies reposant sur des approches d’investissement différentes. Leur disponibilité dépend notamment de votre profil.
Etes-vous adepte du “Lazy Investing” ou du « buy & hold » ?
Certaines allocations adoptent ce style de gestion. Nous souhaitons proposer à nos clients les styles de gestion qui leur conviennent
Qu’est-ce qui caractérise votre méthode de gestion ?
Nos clients choisissent une ou plusieurs stratégie(s) lors de l’ouverture du contrat en cas de gestion dite « déléguée ». Ces stratégies peuvent être de 3 types :
- Discrétionnaire : nous mettons en œuvre nos convictions de gestion selon une politique d’investissement bâtie grâce à une méthodologie éprouvée
- “Lazy investing” : il s’agit essentiellement de construire un portefeuille répondant à vos critères et de limiter le nombre d’arbitrages
- Quantitative : modèle d’allocation systématique selon règles transparentes
les ETF À RÉSULTAT DÉFINI
Qu’est-ce qu’un ETF à résultat défini ?
C’est un ETF dont les principales caractéristiques de performance sont définies à l’avance pour une période donnée : participation à la hausse, plafond éventuel et mécanisme de protection contre une partie de la baisse.
Quelle différence entre un ETF classique et un ETF à résultat défini ?
Un ETF classique suit généralement l’évolution de son indice. Un ETF à résultat défini modifie ce profil afin de rechercher un compromis différent entre potentiel de hausse et protection contre la baisse.
Que signifient le niveau de protection et le plafond de performance ?
La protection correspond à la baisse que la stratégie cherche à absorber. Le plafond correspond à la performance maximale pouvant être obtenue sur la période prévue.
La protection d’un ETF à résultat défini est-elle garantie ?
Non, sauf mention explicite contraire. Le mécanisme de protection fonctionne selon des conditions précises et ne supprime pas le risque de perte en capital.
Que se passe-t-il si je vends un ETF à résultat défini avant son échéance ?
Vous le vendez à sa valeur de marché du moment. Les niveaux de protection ou de performance prévus à l’origine ne s’appliquent pleinement qu’en respectant les conditions prévues par le produit.
Les frais
Comment se décomposent les frais ?
Il existe plusieurs niveaux de frais selon les services et les partenaires : assureurs, banques dépositaires, gestionnaires d’ETF et bien sûr Luxavie.
Les contrats d’assurance vie luxembourgeois sont-ils plus chers que les contrats français ?
Les contrats proposés ne sont pas plus chers qu’un contrat souscrit auprès d’une compagnie française. N’hésitez pas à comparer
Comment facturez-vous votre rémunération ?
L’essentiel de notre rémunération provient de commissions payées par la banque sur la base d’un taux clairement établi avec vous
Y a-t-il des droits d’entrée ou sur les versements et les retraits ?
Non
Y a-t-il des frais de transactions ?
ils se situent entre 0.10% et 0.15 % selon les accords entre les compagnies d’assurance et les banques dépositaires. Selon les montants, ils peuvent être de 50 €.
Dans le cas de la gestion libre, ils sont de 50 € auxquels s’ajoutent +0.07 % (min 50 €, maxi 250 €). Cette seconde partie de frais bénéficie d’une gratuité sur les 5 premières opérations chaque année
Y a-t-il des droits de garde ?
Oui, ils se situent généralement entre 0.05 % et 0.12 %
Les ETF
Pourquoi concentrer vos investissements sur les ETF ?
Les frais bien sûr. 2.0% d’économie représente 180 k€ d’économie sur un portefeuille de 1 000 k€ au bout de 8 ans. Mais ce n’est pas tout. L’ETF est à nos yeux le meilleur moyen de mettre en œuvre une vue macro-économique sans prendre le risque inhérent à un titre unique. C’est le juste équilibre entre diversification et conviction.
De surcroit, au sein d’un FAS, nous bénéficions de la liquidité et de la connaissance des cours d’exécution des ETF.
Est-il possible d’investir sur d’autres véhicules d’investissement ?
La gestion libre permet d’accéder à tous les fonds, produits structurés, private equity, etc… Consultez-nous
Quelle est votre expérience des ETF ?
Nous sommes parmi les professionnels les plus réputés. Nous les utilisons depuis plus de 20 ans. Nous avons bâti la 1re société de gestion spécialisée dans les fonds d’ETF.
Les ETF sont-ils un effet de mode ?
Nous ne le croyons pas. Ils prennent une place de plus en plus grande au sein des portefeuilles de tout type d’investisseurs : Institutionnels, Fonds de pension, Compagnies d’Assurance, OPCVM, Banques Centrales…
Les ETF risquent-ils de souffrir d’une crise systémique ?
Depuis leur lancement en 1993, le monde de la finance a connu de nombreuses crises : LTCM, crise asiatique, bulle Dot-Com, bulle immobilière des Subprimes, disparition de Lehman Brothers… à chacune d’entre elles, les investisseurs se sont tournés vers les ETF pour plus de transparence. Les ETF ne sont pas des produits dérivés. Ils “ne sont que” des véhicules d’investissement donnant accès à un marché.
L'Assurance-vie au Luxembourg
Pourquoi avez-vous choisi des Compagnies d’Assurance au Luxembourg ?
Les contrats d’assurance vie luxembourgeois offrent plus de flexibilité, plus de sécurité et plus de mobilité. C’est le cadre idéal avec l’utilisation d’une gestion ETF.
Pourquoi le contrat luxembourgeois est-il plus protecteur pour mon épargne ?
Les compagnies luxembourgeoises appliquent la ségrégation des actifs, entre les actifs propres de la compagnie, et les dépôts des clients souscripteurs. Cette séparation permet de protéger votre épargne à 100% en cas de faillite de la compagnie.
Est-il possible de libeller mon contrat dans une autre devise que l’euro ?
Tout à fait. Vous pouvez également libeller votre contrat en USD, GBP et CHF. Pour d’autres devises, veuillez nous contacter.
La fiscalité sur le contrat d’assurance-vie luxembourgeois diffère-t-elle du contrat français ?
Non. En dehors du fait qu’en cas d’expatriation, la fiscalité est celle du pays de résidence.
Pourquoi le contrat d’assurance vie luxembourgeois est-il plus adapté à la mobilité ?
Les compagnies luxembourgeoises travaillent en LPS (Libre prestation de service) et couvrent pour la plupart plusieurs juridictions. Elles sont ainsi capables d’adapter la fiscalité de votre contrat selon votre pays d’expatriation.
Contactez-nous
Où va mon argent ?
Vous transférez vos capitaux sur le compte de l’assureur qui les verse sur votre compte ouvert auprès de la banque dépositaire.
Que se passe-t-il si l’assureur fait faillite ?
Dans ce cas extrême, vous êtes protégé par le principe des compagnies luxembourgeoises avec le super-privilège : vos droits passent avant les créanciers (état, fournisseurs, salariés…)
Les actifs provenant des souscripteurs étant hors bilan des actifs propre de la compagnie, le commissariat aux assurance, organe de tutelle luxembourgeois, nommera une autre compagnie.