Contrat d’Assurance-vie luxembourgeois : la sécurité pour votre épargne
Triangle de sécurité luxembourgeois
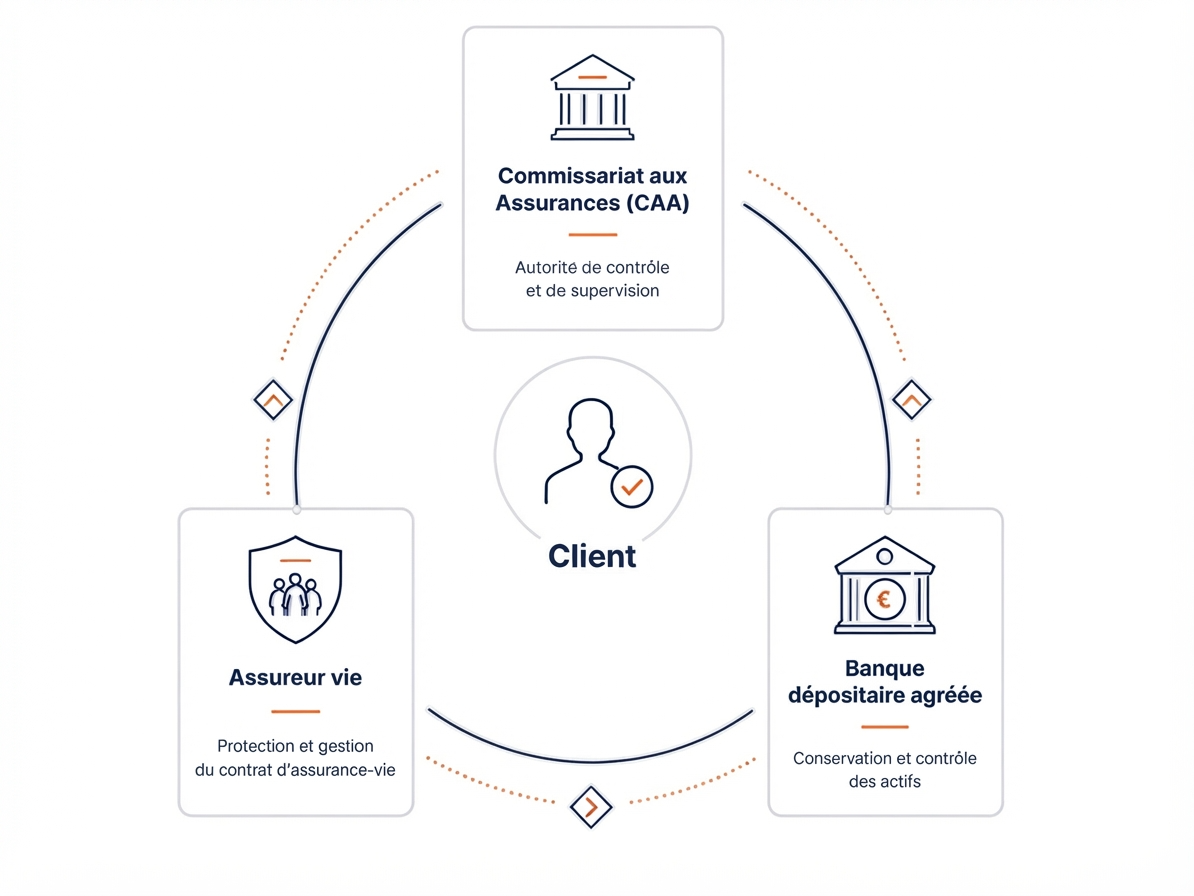
Profitez du système de protection des actifs le plus abouti d’Europe. Le triangle de sécurité luxembourgeois cantonne vos actifs au sein d’un compte bancaire distinct des comptes de la compagnie. Vos actifs sont hors bilan de la banque et de la compagnie vous procurant une protection à 100% contre les défauts.
En pratique les avoirs déposés par les clients (appelés provisions techniques) sont déposés – séparément des autres engagements de la compagnie – auprès d’une banque dépositaire préalablement approuvée par le Commissariat aux Assurances.
Par comparaison un contrat d’assurance vie souscrit auprès d’une compagnie française ne vous protège qu’à hauteur de 70.000 euros en cas de faillite.
Assurance-Vie luxembourgeoise : Voir les choses en FAS
Notation AAA
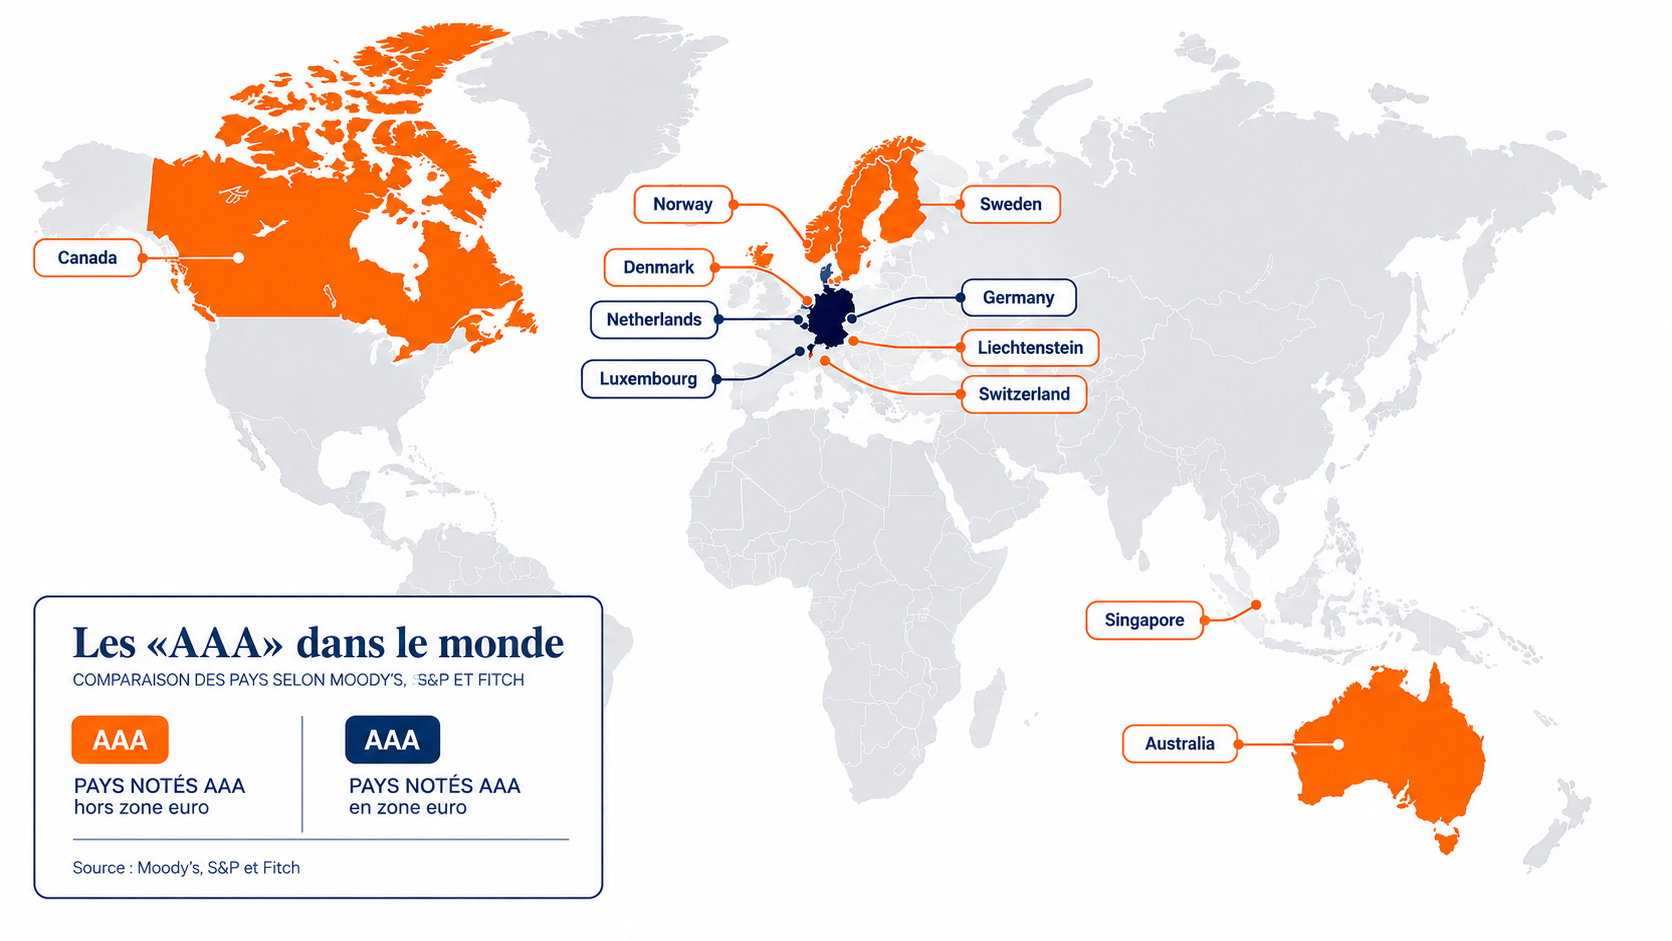
Placer votre épargne au cœur de l’Europe dans un pays possédant la plus haute note de santé financière : Le Grand-Duché de Luxembourg. Le Luxembourg est noté AAA par les 3 agences de notation internationales. Cette notation place le Luxembourg au meilleur niveau mondial concernant la confiance des investisseurs dans sa stabilité politique, fiscale et financière, ainsi que dans sa capacité à rembourser ses dettes.
Le Super-Privilège – Protection supplémentaire
En tant que souscripteur d’une compagnie luxembourgeoise vous disposez automatiquement du statut de créancier privilégié de premier rang. Alors qu’en France le souscripteur d’une assurance-vie passera après le Trésor, l’Urssaf et le liquidateur judiciaire, la réglementation du Grand Duché apporte un niveau de protection sans pareil à l’épargnant.
Ce mécanisme octroie un droit de premier rang en cas de défaillance de la compagnie et permet aux souscripteurs de récupérer en priorité les créances relatives à l’exécution de leurs contrats.
Transparence fiscale – Un contrat mobile
Le contrat d’assurance-vie ou de capitalisation souscrit auprès d’une compagnie luxembourgeoise est transparent fiscalement. Votre contrat s’adapte à votre pays de résidence fiscale. La fiscalité pour un résident français sera identique à un contrat ouvert avec une compagnie française.
En Résumé
L’assurance-vie luxembourgeoise se distingue avant tout par sa grande capacité d’adaptation. Dans un environnement politique durablement incertain, un contexte économique naturellement cyclique et face à des projets patrimoniaux parfois complexes ou ambitieux, elle offre un cadre suffisamment souple pour accompagner des situations très différentes.
Diversification des supports, choix du mode de gestion, mobilité internationale, organisation patrimoniale, transmission ou recherche de solutions d’investissement plus personnalisées : le contrat luxembourgeois peut évoluer avec les besoins de l’investisseur au fil du temps.
C’est sans doute l’une de ses principales forces : il ne répond pas à un seul besoin, mais peut en accompagner plusieurs successivement. À ce titre, l’assurance-vie luxembourgeoise peut être comparée à un véritable couteau suisse patrimonial : un même cadre, plusieurs usages, et une grande capacité à s’adapter aux circonstances.


